Domain hauswaermepumpen.de kaufen?
Wir ziehen mit dem Projekt
hauswaermepumpen.de um.
Sind Sie am Kauf der Domain
hauswaermepumpen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauswaermepumpen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Vaillant VWL 55/6 A Wärmepumpe 0010021117 Luft/Wasser-WärmepumpeVaillant VWL 55/6 A Wärmepumpe 0010021117hohe Vorlauftemperaturen für Modernisierungmodulierender Kompressor mit InvertertechnikSoundSafeSystemin bestehendes Heizsystem integrierbarim Hybridsystem bivalent alternativparallel oder mit triVA I Parameter betreibbarintelligente Nutzung von selbsterzeuter Energie (PVready)mit modulierendem EC-LüfterHocheffizienz-Pumpesensorgesteuertem Kältekreislaufintegriertem R290 Sicherheitskonzeptautomatischem EntlüftungsventilKühlbetrieb mit Kondierstecker aktivierbar (dafür muß das Heizsystem bauseitig vorbereitet sein)bestehend aus 1x aroTherm V WL/6 AS S21x Kondensatablauf1x Beutel mit Dichtungen1x Entlüftungsschlauch1x Bedienungs- und Installationsanleitung1x ProduktdatenblattEnergieeffizienzlabelStarkstromanschluss (3~/400V) erforderlich. Eventuell ist die Zustimmung des lokalen Netzbetreibers erforderlich. Montage nur durch qualifiziertes Fachpersonal. ?ACHTUNG: Darf nicht in die Schweiz exportiert werden!6003,88 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Riberger Fish S1 Warmwasserspeicher 200 Liter mit Wärmetauscher 1210000005 für Wärmepumpe, Solar, HeizungRiberger Fish S1 200 Liter Warmwasserspeicher mit Wärmetauscher 1210000005 Der Riberger Fish S1 200 Liter ist ein kompakter und effizienter Warmwasserspeicher mit integriertem Glattrohr-Wärmetauscher. Er eignet sich ideal für den Einsatz in Kombination mit Solaranlagen, Wärmepumpen, Heizkesseln oder Elektro-Heizstäben. Die hygienische Warmwasserbereitung und hochwertige Verarbeitung machen ihn zur zuverlässigen Lösung für Haushalte mit mittlerem Warmwasserbedarf.Hauptmerkmale:Fassungsvermögen: 200 Liter – optimal für EinfamilienhäuserWärmetauscherfläche: 0,9 m2 – für eine schnelle und gleichmäßige ErwärmungMax. Betriebstemperatur: 95?°CMax. Betriebsdruck: 10 bar (Speicher) / 16 bar (Wärmetauscher)Material: Robuster S235JR-Stahl mit emaillierter Innenbeschichtung und Magnesiumanode für exzellenten KorrosionsschutzIsolierung: 50 mm CFC-freier Polyurethan-Hartschaum für hervorragende WärmedämmungRevisionsöffnung: Ø125 mm / Ø180 mm – für einfache WartungVorteile des Riberger Fish S1 200:Kompakt & leistungsfähig: Ideal bei geringem PlatzangebotHygienisch einwandfrei: Emailbeschichtung gemäß DIN 4753 schützt zuverlässig vor KorrosionVielseitig einsetzbar: Kompatibel mit verschiedensten WärmequellenPflegeleicht: Großzügige Inspektionsöffnung erleichtert Reinigung und WartungDesinfektionsbereit: Anschlussmöglichkeit für UV-Desinfektionssystem vorhandenEinsatzbereiche:EinfamilienhäuserHeizungsanlagen mit SolarunterstützungZentrale BrauchwasserlösungenEntscheiden Sie sich mit dem Riberger Fish S1 200 Liter für eine zukunftsfähige, energieeffiziente und kompakte Warmwasserlösung in bewährter Riberger-Qualität.687,23 €*Versand: 64,99 €Sichere Weiterleitung zum Anbieter
-
Riberger Fish S1 Warmwasserspeicher 300 Liter mit Wärmetauscher 1210000006 für Wärmepumpe, Solar, HeizungRiberger Fish S1 300 Liter Warmwasserspeicher mit Wärmetauscher 1210000006Der Riberger Fish S1 300 Liter ist ein hochwertiger Warmwasserspeicher mit integriertem Glattrohr-Wärmetauscher, entwickelt für die effiziente und hygienische Brauchwassererwärmung. Ideal für Solaranlagen, Wärmepumpen, Heizkessel oder ergänzende Elektro-Heizstäbe – dieser Speicher erfüllt höchste Ansprüche an Qualität, Langlebigkeit und Energieeffizienz.Hauptmerkmale:Fassungsvermögen: 300 LiterWärmetauscherfläche: 1,2 m2 – ideal für die schnelle WärmeübertragungMax. Betriebstemperatur: 95°CMax. Betriebsdruck: 10 bar (Speicher) / 16 bar (Wärmetauscher)Material: Hochwertiger Stahl S235JR mit langlebiger Emaillierung und Magnesiumanode für optimalen KorrosionsschutzIsolierung: 50 mm CFC-freier Polyurethan-Hartschaum für hervorragende WärmedämmungRevisionsöffnung: Ø125 mm / Ø180 mm – für einfache Wartung und ReinigungVorteile des Riberger Fish S1 300:Energieeffizient: Hervorragende Wärmedämmung reduziert Wärmeverluste und spart Heizkosten.Langlebig & hygienisch: Innenbeschichtung aus Email gemäß DIN 4753 garantiert eine saubere Wasserqualität.Vielseitige Anschlussmöglichkeiten: Für Solarthermie, Heizsysteme und elektrische Heizstäbe geeignet.Wartungsfreundlich: Großzügige Revisionsöffnung für einfache Kontrolle und Reinigung.Zukunftssicher: Anschlussmöglichkeit für ein UV-Desinfektionssystem (z.?B. UV-20)Anwendungsbereiche:Ein- und MehrfamilienhäuserSolaranlagenWärmepumpensystemeZentrale WarmwasserversorgungSetzen Sie auf Qualität und Energieeffizienz – mit dem Riberger Fish S1 300 Liter Warmwasserspeicher investieren Sie in eine zukunftssichere, wartungsfreundliche und leistungsstarke Lösung für Ihre Warmwasserbereitung.928,20 €*Versand: 64,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Vaillant VWL 55/6 A Wärmepumpe 0010021117 Luft/Wasser-WärmepumpeVaillant VWL 55/6 A Wärmepumpe 0010021117hohe Vorlauftemperaturen für Modernisierungmodulierender Kompressor mit InvertertechnikSoundSafeSystemin bestehendes Heizsystem integrierbarim Hybridsystem bivalent alternativparallel oder mit triVA I Parameter betreibbarintelligente Nutzung von selbsterzeuter Energie (PVready)mit modulierendem EC-LüfterHocheffizienz-Pumpesensorgesteuertem Kältekreislaufintegriertem R290 Sicherheitskonzeptautomatischem EntlüftungsventilKühlbetrieb mit Kondierstecker aktivierbar (dafür muß das Heizsystem bauseitig vorbereitet sein)bestehend aus 1x aroTherm V WL/6 AS S21x Kondensatablauf1x Beutel mit Dichtungen1x Entlüftungsschlauch1x Bedienungs- und Installationsanleitung1x ProduktdatenblattEnergieeffizienzlabelStarkstromanschluss (3~/400V) erforderlich. Eventuell ist die Zustimmung des lokalen Netzbetreibers erforderlich. Montage nur durch qualifiziertes Fachpersonal. ?ACHTUNG: Darf nicht in die Schweiz exportiert werden!6003,88 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
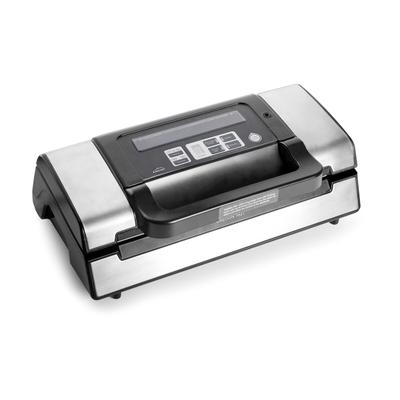
LACOR Vakuumiergerät Efficient - EnergieeffizienzVakuumiergerät Efficient – Hohe Leistung Referenz: 69353 Das Vakuumiergerät Efficient wurde entwickelt, um eine effektive und vielseitige Verpackung für alle Arten von Lebensmitteln zu bieten. Dank seiner Doppelvakuumpumpe und fortschrittlichen...228,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
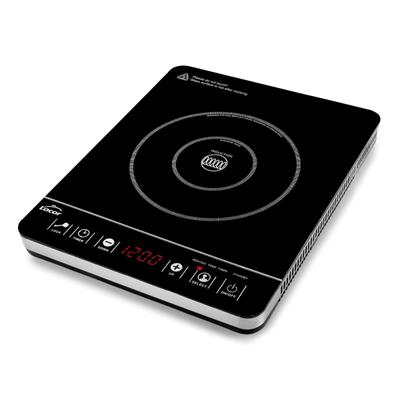
LACOR Induktionskochplatte 2000W - EnergieeffizienzInduktionskochplatte Slim 2000W Referenz: 69332 Die Induktionskochplatte Slim besticht durch ihr ultradünnes und kompaktes Design, ideal für alle, die eine effiziente Lösung suchen, ohne Platz zu beanspruchen. Mit einer Leistung von 2000W ermöglicht...174,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.