Domain hauswaermepumpen.de kaufen?
Wir ziehen mit dem Projekt
hauswaermepumpen.de um.
Sind Sie am Kauf der Domain
hauswaermepumpen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauswaermepumpen.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Riberger Fish S1 Warmwasserspeicher 200 Liter mit Wärmetauscher 1210000005 für Wärmepumpe, Solar, HeizungRiberger Fish S1 200 Liter Warmwasserspeicher mit Wärmetauscher 1210000005 Der Riberger Fish S1 200 Liter ist ein kompakter und effizienter Warmwasserspeicher mit integriertem Glattrohr-Wärmetauscher. Er eignet sich ideal für den Einsatz in Kombination mit Solaranlagen, Wärmepumpen, Heizkesseln oder Elektro-Heizstäben. Die hygienische Warmwasserbereitung und hochwertige Verarbeitung machen ihn zur zuverlässigen Lösung für Haushalte mit mittlerem Warmwasserbedarf.Hauptmerkmale:Fassungsvermögen: 200 Liter – optimal für EinfamilienhäuserWärmetauscherfläche: 0,9 m2 – für eine schnelle und gleichmäßige ErwärmungMax. Betriebstemperatur: 95?°CMax. Betriebsdruck: 10 bar (Speicher) / 16 bar (Wärmetauscher)Material: Robuster S235JR-Stahl mit emaillierter Innenbeschichtung und Magnesiumanode für exzellenten KorrosionsschutzIsolierung: 50 mm CFC-freier Polyurethan-Hartschaum für hervorragende WärmedämmungRevisionsöffnung: Ø125 mm / Ø180 mm – für einfache WartungVorteile des Riberger Fish S1 200:Kompakt & leistungsfähig: Ideal bei geringem PlatzangebotHygienisch einwandfrei: Emailbeschichtung gemäß DIN 4753 schützt zuverlässig vor KorrosionVielseitig einsetzbar: Kompatibel mit verschiedensten WärmequellenPflegeleicht: Großzügige Inspektionsöffnung erleichtert Reinigung und WartungDesinfektionsbereit: Anschlussmöglichkeit für UV-Desinfektionssystem vorhandenEinsatzbereiche:EinfamilienhäuserHeizungsanlagen mit SolarunterstützungZentrale BrauchwasserlösungenEntscheiden Sie sich mit dem Riberger Fish S1 200 Liter für eine zukunftsfähige, energieeffiziente und kompakte Warmwasserlösung in bewährter Riberger-Qualität.687,23 €*Versand: 64,99 €Sichere Weiterleitung zum Anbieter
-
Riberger Fish S1 Warmwasserspeicher 300 Liter mit Wärmetauscher 1210000006 für Wärmepumpe, Solar, HeizungRiberger Fish S1 300 Liter Warmwasserspeicher mit Wärmetauscher 1210000006Der Riberger Fish S1 300 Liter ist ein hochwertiger Warmwasserspeicher mit integriertem Glattrohr-Wärmetauscher, entwickelt für die effiziente und hygienische Brauchwassererwärmung. Ideal für Solaranlagen, Wärmepumpen, Heizkessel oder ergänzende Elektro-Heizstäbe – dieser Speicher erfüllt höchste Ansprüche an Qualität, Langlebigkeit und Energieeffizienz.Hauptmerkmale:Fassungsvermögen: 300 LiterWärmetauscherfläche: 1,2 m2 – ideal für die schnelle WärmeübertragungMax. Betriebstemperatur: 95°CMax. Betriebsdruck: 10 bar (Speicher) / 16 bar (Wärmetauscher)Material: Hochwertiger Stahl S235JR mit langlebiger Emaillierung und Magnesiumanode für optimalen KorrosionsschutzIsolierung: 50 mm CFC-freier Polyurethan-Hartschaum für hervorragende WärmedämmungRevisionsöffnung: Ø125 mm / Ø180 mm – für einfache Wartung und ReinigungVorteile des Riberger Fish S1 300:Energieeffizient: Hervorragende Wärmedämmung reduziert Wärmeverluste und spart Heizkosten.Langlebig & hygienisch: Innenbeschichtung aus Email gemäß DIN 4753 garantiert eine saubere Wasserqualität.Vielseitige Anschlussmöglichkeiten: Für Solarthermie, Heizsysteme und elektrische Heizstäbe geeignet.Wartungsfreundlich: Großzügige Revisionsöffnung für einfache Kontrolle und Reinigung.Zukunftssicher: Anschlussmöglichkeit für ein UV-Desinfektionssystem (z.?B. UV-20)Anwendungsbereiche:Ein- und MehrfamilienhäuserSolaranlagenWärmepumpensystemeZentrale WarmwasserversorgungSetzen Sie auf Qualität und Energieeffizienz – mit dem Riberger Fish S1 300 Liter Warmwasserspeicher investieren Sie in eine zukunftssichere, wartungsfreundliche und leistungsstarke Lösung für Ihre Warmwasserbereitung.928,20 €*Versand: 64,99 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
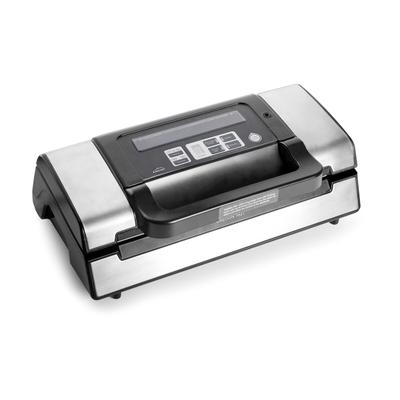
LACOR Vakuumiergerät Efficient - EnergieeffizienzVakuumiergerät Efficient – Hohe Leistung Referenz: 69353 Das Vakuumiergerät Efficient wurde entwickelt, um eine effektive und vielseitige Verpackung für alle Arten von Lebensmitteln zu bieten. Dank seiner Doppelvakuumpumpe und fortschrittlichen...228,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.